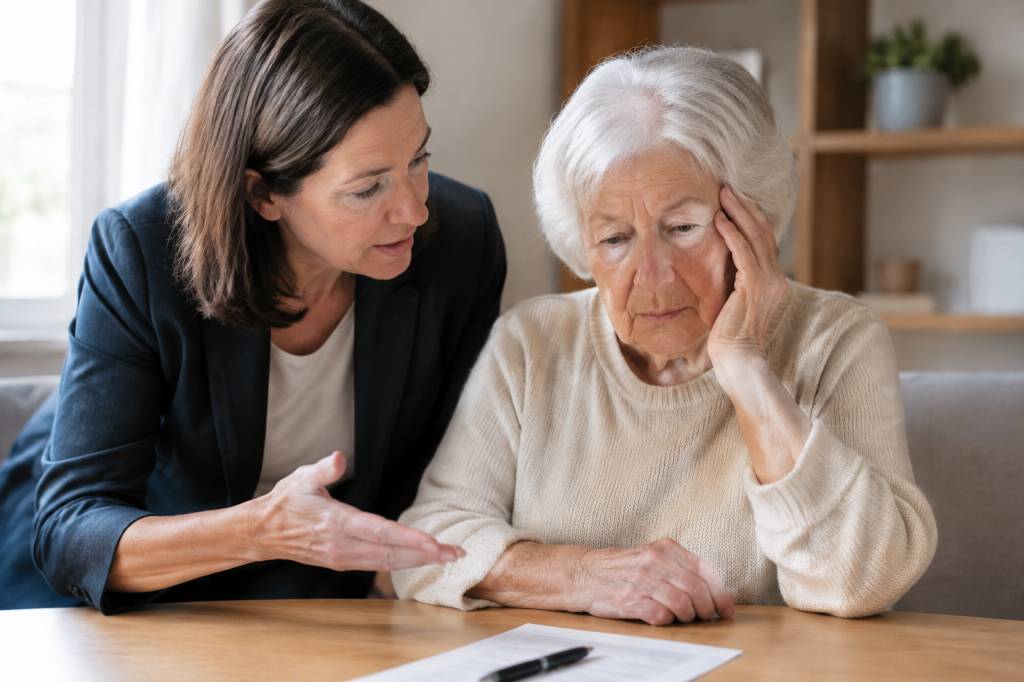
Un proche âgé qui signe soudainement des chèques importants. Une personne malade qui accepte un placement risqué après des appels insistants. Un adulte fragilisé qui remet ses codes bancaires à quelqu’un de son entourage. Ces situations ne sont pas toujours de simples erreurs de jugement. Elles peuvent révéler un abus de faiblesse.
Le sujet est délicat : il faut protéger la personne sans lui retirer inutilement son autonomie, et agir sans accuser à tort. Voici les signes à repérer, les premières mesures à prendre et les recours possibles en France.
Qu’est-ce qu’un abus de faiblesse ?
En droit français, l’abus frauduleux de l’état d’ignorance ou de faiblesse est une infraction pénale. Il consiste à profiter d’une vulnérabilité pour conduire une personne à accomplir un acte ou à s’abstenir d’agir, avec des conséquences qui peuvent lui être gravement préjudiciables.
La vulnérabilité peut être liée à l’âge, à une maladie, à un handicap, à une déficience physique ou psychique, ou encore à une situation de dépendance. Elle doit être apparente ou connue de la personne qui en profite. Une personne âgée n’est donc pas automatiquement considérée comme vulnérable, pas plus qu’une décision financière imprudente ne suffit, à elle seule, à prouver une infraction.
La question centrale est souvent celle-ci : la personne a-t-elle pu consentir librement et comprendre les conséquences de son choix, ou quelqu’un a-t-il exploité son état pour obtenir un avantage ? L’abus peut concerner un contrat, un don, un retrait d’argent, un changement de bénéficiaire d’assurance-vie ou même une abstention, comme renoncer à faire valoir un droit.
Il ne faut pas confondre abus de faiblesse et simple conflit familial. Un proche qui reçoit une aide financière n’a pas nécessairement commis une infraction. En revanche, des pressions répétées, des mensonges ou une exploitation délibérée de la désorientation d’une personne sont des signaux à examiner sérieusement.
Les signes qui doivent attirer l’attention
Un signe isolé ne prouve rien. C’est souvent la répétition ou l’accumulation de changements inhabituels qui doit alerter. Une personne peut, par exemple, gérer son budget depuis des années puis se mettre brusquement à effectuer des virements importants, sans pouvoir expliquer clairement pourquoi.
-
Des retraits d’espèces fréquents ou des virements inhabituels vers un même bénéficiaire.
-
La souscription précipitée de crédits, de contrats ou de placements mal compris.
-
Des dons, ventes ou changements de bénéficiaires qui ne correspondent pas aux habitudes de la personne.
-
La disparition de relevés, de courriers bancaires ou de documents importants.
-
Un nouvel interlocuteur qui répond à la place de la personne, contrôle ses appels ou l’isole de ses proches.
-
Des explications floues, contradictoires ou répétées mot pour mot au sujet d’une opération.
-
Une peur inhabituelle de déplaire à quelqu’un, ou la crainte de représailles si elle refuse de payer.
Imaginez une personne qui explique avoir « prêté » plusieurs milliers d’euros à un voisin, mais ne connaît ni la date de remboursement ni les conditions de l’accord. Ce n’est pas une preuve en soi. Mais si les sommes augmentent, que le voisin gère aussi ses appels et qu’elle semble inquiète lorsqu’on l’interroge, la situation mérite une attention rapide.
Comment distinguer une décision libre d’une emprise ?
Un choix peut sembler surprenant sans être abusif. La personne concernée conserve le droit de faire des choix que sa famille désapprouve, y compris en matière d’argent. Protéger quelqu’un ne signifie pas décider à sa place ni considérer toute générosité comme suspecte.
Pour y voir plus clair, privilégiez des questions ouvertes, sans accusation : « Peux-tu m’expliquer comment cette décision a été prise ? », « As-tu eu le temps de réfléchir ? », « Est-ce que tu souhaites que je t’accompagne pour vérifier le contrat ? » Une conversation calme aide souvent davantage qu’un interrogatoire qui risque de pousser la personne à se refermer.
Observez aussi le contexte : la personne a-t-elle compris le montant, les conséquences et les alternatives ? A-t-elle été pressée de signer ? Pouvait-elle consulter un tiers indépendant ? A-t-elle changé de comportement depuis l’arrivée d’un nouvel interlocuteur ? Des éléments médicaux peuvent éclairer la situation, mais seul un professionnel de santé peut évaluer un état médical. Évitez de poser vous-même un diagnostic.
Que faire si le danger est immédiat ?
Si la personne est menacée, privée de liberté, victime de violences ou exposée à une pression qui se poursuit, ne vous contentez pas de surveiller ses comptes. En cas d’urgence, contactez les services de police ou de gendarmerie. Si le risque concerne surtout des opérations financières en cours, appelez rapidement la banque, avec l’accord de la personne lorsque cela est possible.
La banque peut expliquer les démarches envisageables, mais un membre de la famille ne peut pas bloquer librement le compte d’un adulte capable de gérer ses affaires. N’essayez pas d’obtenir ses identifiants, de vous connecter à sa place ou de déplacer son argent sans autorisation : vous pourriez aggraver la situation et vous exposer à des difficultés juridiques.
Si une carte ou un chéquier a été volé, ou si des paiements ont été faits sans autorisation, demandez immédiatement à la banque les mesures d’opposition adaptées. En cas de fraude, signalez les opérations contestées sans tarder et conservez les échanges avec l’établissement. Les délais et les démarches varient selon le moyen de paiement et la situation.
Rassembler des éléments sans mettre la personne en difficulté
Une chronologie claire vaut mieux qu’un dossier rempli de suppositions. Notez les faits observés, les dates, les montants et les personnes présentes. Conservez les courriers, contrats, relevés accessibles légalement, messages et reçus. Si la personne accepte, accompagnez-la pour demander les documents à sa banque ou à l’organisme concerné.
-
Gardez les originaux en lieu sûr et faites des copies.
-
Notez les paroles importantes aussi fidèlement que possible, avec leur date et leur contexte.
-
Demandez à la personne concernée ce qu’elle souhaite faire et expliquez-lui chaque démarche.
-
Évitez les confrontations avec la personne suspectée si cela risque d’entraîner des pressions supplémentaires.
-
Ne modifiez pas des documents et n’accédez pas à des comptes ou appareils sans autorisation.
Les pièces recueillies ne prouvent pas automatiquement l’infraction, mais elles peuvent aider un avocat, les enquêteurs ou le procureur à comprendre la situation. Un médecin peut également être consulté si l’état de santé de la personne pose question, dans le respect du secret médical et de son consentement.
Quels recours sont possibles ?
La personne concernée, un représentant légal ou un proche qui dispose d’éléments peut demander conseil à un avocat, contacter la police ou la gendarmerie, ou adresser un signalement au procureur de la République. Les services d’enquête et la justice apprécieront les faits. Le signalement ne signifie pas que la culpabilité de quelqu’un est déjà établie.
Une plainte peut aussi être déposée auprès de la police ou de la gendarmerie. Il est utile d’apporter une chronologie et les documents disponibles. Si la situation touche une personne âgée ou en situation de handicap, le numéro national d’écoute et d’orientation contre les maltraitances, le 3977, peut aider à identifier les interlocuteurs adaptés. France Victimes est joignable au 116 006 pour informer et orienter les victimes.
Selon les circonstances, il peut aussi être nécessaire de demander conseil sur la validité d’un contrat, d’un don ou d’une opération bancaire. Une contestation ou une action en justice peut parfois être envisagée, mais ses conditions dépendent des faits et des délais applicables. Un professionnel du droit pourra examiner le dossier et préciser les options, sans promettre à l’avance l’annulation d’un acte.
Protéger sans confisquer l’autonomie
Quand une personne ne parvient plus à protéger seule ses intérêts, différentes mesures juridiques peuvent être étudiées. La sauvegarde de justice est une protection temporaire. La curatelle accompagne la personne pour certains actes, tandis que la tutelle prévoit une représentation plus étendue. L’habilitation familiale peut, sous certaines conditions, permettre à un proche d’agir pour elle.
Ces mesures ne sont pas des solutions à déclencher automatiquement dès qu’une décision paraît risquée. Elles répondent à des conditions précises et sont décidées dans un cadre judiciaire. Le médecin et le juge interviennent selon la procédure applicable. Un avocat, un notaire ou un service d’information juridique peut aider à comprendre la mesure la moins contraignante qui soit adaptée à la situation.
En parallèle, des gestes simples peuvent réduire les risques avec l’accord de la personne : organiser un rendez-vous bancaire à deux, activer les alertes de compte, vérifier les coordonnées de contact ou instaurer un temps de réflexion avant une signature importante. L’idée n’est pas de verrouiller chaque dépense, mais de rendre plus difficile une décision obtenue dans la précipitation ou sous pression.
Le bon réflexe : agir tôt et avec tact
Face à un soupçon d’abus de faiblesse, le silence n’est pas toujours une protection, mais l’accusation immédiate n’est pas une méthode. Commencez par parler à la personne, vérifiez les faits, sécurisez ce qui peut l’être légalement et demandez conseil aux bons interlocuteurs. Si le danger est urgent, sollicitez les services compétents sans attendre.
La vigilance financière ressemble à l’entretien d’une maison : mieux vaut repérer une fuite tôt que réparer les dégâts une fois les murs abîmés. Et surtout, gardez un principe en tête : protéger une personne vulnérable, c’est l’aider à retrouver de la sécurité et du choix, pas lui retirer sa voix.